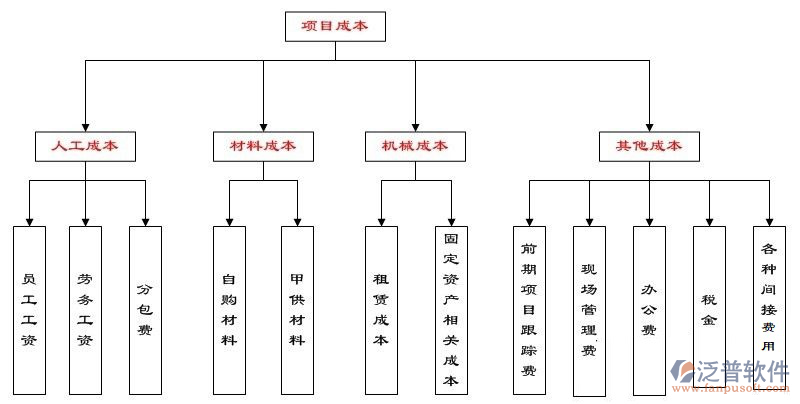
中国建筑业协会发布的《2024年建筑业发展统计分析》显示,全国建筑业总产值已突破31万亿元,但产值利润率长期徘徊在2.8%左右,与十年前相比不升反降。原材料价格波动、人工成本刚性上涨、分包结算纠纷频发,三重压力之下,传统"拍脑袋决策、事后算总账"的成本管理模式已经难以为继。建筑工程成本管理软件正是在这一背景下,从辅助工具逐渐演变为施工企业维系利润的核心基础设施。
一、成本失控的真实代价:来自行业调研的数据
某第三方机构对华东地区136家中型施工企业的调研显示,项目竣工结算时实际成本超出中标预算的比例平均达到9.7%,其中材料超耗贡献了4.2个百分点,人工费超支贡献2.8个百分点,分包结算争议导致的额外支出贡献1.9个百分点。更值得警惕的是,超过六成企业承认,项目亏损往往在主体结构封顶后才被发现,此时可调整的空间已经极为有限。
这种"滞后发现"的根源在于数据割裂。预算部门用一套表格,物资部门用另一套台账,财务又在ERP中单独核算,三套数据口径不一、更新不同步。项目成本管控系统要解决的第一个问题,就是把这些分散的数据源统一到同一时间轴上,让预算、实际发生、进度完成量三者能够实时比对。
二、从预算到结算:软件介入的关键节点
工程预算软件的价值不仅在于套价算量,更在于将中标预算拆解为可执行的控制目标。成熟的成本管理系统通常会将预算按WBS分解到分部分项工程,再与材料计划、劳动力计划、分包合同逐一挂接,形成"预算—计划—合同—实际"四级对照体系。以某市政路桥企业为例,上线系统后将钢筋、混凝土等主材的控制量精确到单栋号、单楼层,材料成本管理的损耗率从5.3%降至2.1%,仅此一项在年产值8亿元的项目群中就释放出约2500万元的利润空间。
施工成本核算环节,系统的核心作用是缩短核算周期。传统模式下月度成本核算需要财务、物资、工程三部门对账一周以上,而通过进度款管理与成本模块的联动,现场产值确认、材料出入库、人工考勤数据当日归集,核算周期可压缩至2至3天。核算频率的提升直接带来项目盈亏分析的时效性改善——管理者能够在偏差发生的当月就介入纠偏,而非等到季度或竣工。
三、分包结算与成本预警:风险控制的两个抓手
分包结算是施工企业成本纠纷的高发区。分包结算系统通过合同台账、签证变更、进度计量三条线的联动,将结算依据在过程中固化。每一笔签证变更在发生时即录入系统并关联影像资料,结算时自动生成计量对账单,避免"秋后算账"式的扯皮。前述调研中,应用分包结算系统的企业结算争议金额占分包总价的比例从3.6%降至1.2%。
成本预警系统则承担"哨兵"职能。系统设定材料超耗率、人工费偏差率、分包支付比例等阈值,一旦实际数据触及红线即向项目经理和成本经理推送预警。人工费管理模块还可结合实名制考勤数据,识别出勤异常、工效偏低的班组,将人工成本管控从事后核算前移到过程干预。
四、落地要点:软件之外的组织配套
需要指出的是,建筑工程成本管理软件的效能释放依赖组织配套。调研中实施效果不佳的企业,问题多出在数据录入不及时、责任主体不明确。建议企业在部署系统时同步明确"谁录入、谁审核、谁负责"的数据治理规则,并将成本指标纳入项目考核。软件是工具,数据质量才是成本管控的生命线。对于年产值数亿元以上的施工企业而言,选择支持多项目并行、具备造价软件接口和移动端采集能力的平台,往往比追求功能大而全更为务实。